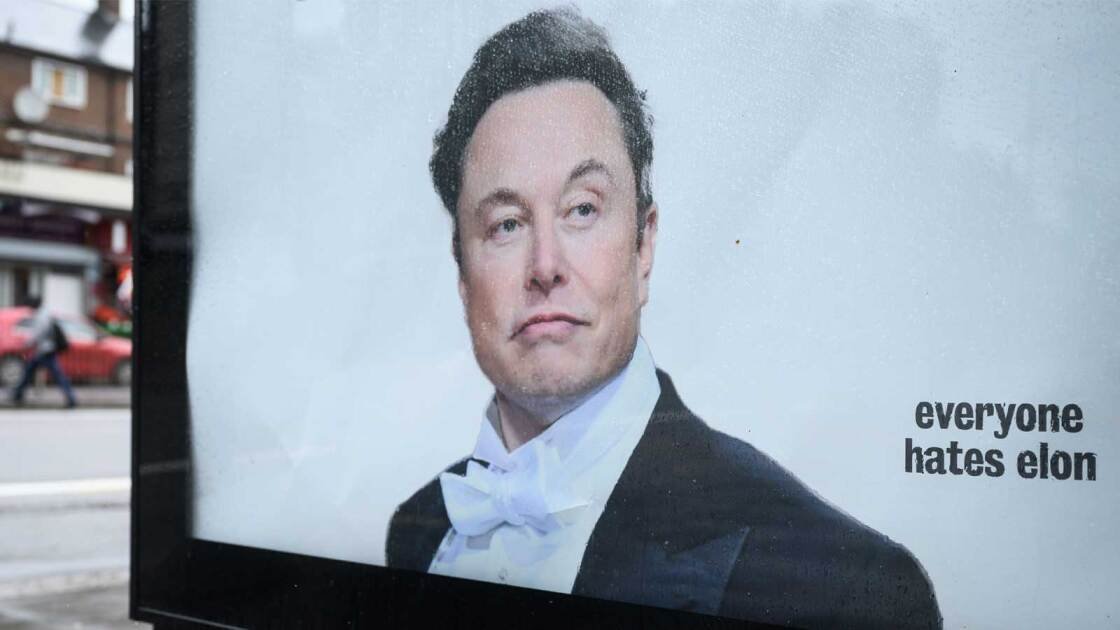
오프닝: 코드마스터입니다. 핵심부터 짚겠습니다.#
최근 글로벌 금융 시장의 흐름을 보면, 마치 거대한 시스템의 'Single Point of Failure(단일 장애점)'를 제거하려는 리팩토링 작업이 진행 중인 듯한 인상을 받습니다. 그 중심에는 일론 머스크(Elon Musk)라는 거대한 변수가 있습니다. 테슬라(Tesla)와 스페이스X(SpaceX)를 필두로 한 그의 기업 생태계는 혁신적이지만, 동시에 그의 개인적 행보와 정치적 발언이 기업 가치에 직접적인 사이드 이펙트(Side Effect)를 일으키는 구조적 리스크를 안고 있습니다.
특히 한국의 서학개미(해외 주식 투자자)들에게 테슬라는 단순한 종목 그 이상입니다. 포트폴리오의 상당 부분을 차지하는 핵심 자산이죠. 하지만 최근 머스크의 예측 불가능한 행보가 테슬라의 펀더멘털을 흔드는 사례가 늘어나면서, 투자자들 사이에서는 '머스크라는 변수를 어떻게 디커트링(Decoupling)할 것인가'가 화두로 떠올랐습니다. 오늘 다룰 내용은 바로 이 고민을 금융 상품으로 구현해낸, 일명 'Ex-Elon' ETF의 등장입니다.
핵심 내용: 머스크를 제외한 새로운 지수(Index)의 설계#
최근 금융 시장에는 매우 흥미로운 형태의 신규 ETF(상장지수펀드)가 출시되었습니다. 바로 'Nasdaq-100 Ex-Elon Enterprises ETF'와 'S&P 500 Ex-Elon Enterprises ETF'입니다. 이름에서 알 수 있듯이, 이 상품들의 설계 로직은 명확합니다. 나스닥 100이나 S&P 500 지수를 추종하되, 일론 머스크가 지배력을 행사하거나 주요 이해관계가 얽힌 기업들을 인벤토리(Inventory)에서 제외하는 것입니다.
구체적으로는 테슬라(Tesla)는 물론, 머스크의 영향력이 막강한 스페이스X(SpaceX) 관련 기업들이나 그와 연결된 기업 생태계를 포트로폴리오 구성에서 배제합니다. 이는 투자자들에게 '머스크라는 특정 개인의 리스크'를 회피할 수 있는 새로운 경로를 제공합니다. 기존의 지수들이 특정 기업의 시가총액 비중이 커짐에 따라 발생하는 가중치 문제를, 아예 해당 기업 자체를 로직에서 삭제(Exclude)함으로써 해결하려는 시도라고 볼 수 있습니다.
이것을 엔지니어링 관점에서 비유하자면, 특정 라이브러리의 버그가 전체 시스템의 크래시를 유발할 가능성이 있을 때, 해당 라이브러리를 의존성(Dependency)에서 제거하고 대체 라이브러리를 찾아 시스템을 재구축하는 과정과 매우 흡사합니다. 투자자들은 이제 머스크라는 거대한 '의존성' 없이도 기술주 중심의 성장을 누릴 수 있는 대안적 아키텍처를 갖게 된 셈입니다.
심층 분석: 리스크 관리의 패러다임 시프트#
1. Key Man Risk와 시스템적 안정성#
엔지니어링에서 가장 경계해야 할 것 중 하나가 바로 특정 모듈에 모든 로직이 집중된 구조입니다. 금융에서도 마찬가지입니다. 일론 머스크는 테슬라의 단순한 CEO를 넘어, 브랜드 그 자체이자 기업 가치의 핵심 엔진입니다. 하지만 그의 트위터(현 X) 활동이나 정치적 발로가 기업의 브랜드 가치를 훼양하고 주가 변동성을 증폭시키는 현상은 이미 데이터로 증명되고 있습니다. 이러한 'Key Man Risk'는 시스템 전체의 가용성(Availability)을 떨어뜨리는 치명적인 결함이 될 수 있습니다. 새로운 ETF는 바로 이 결함을 보완하기 위한 '에러 핸들링(Error Handling)' 메커니즘입니다.2. 포트폴리오 리팩토링: 탈(脫) 머스크의 경제학#
기존의 S&P 500이나 나스닥 지수는 테슬라의 비중이 상당합니다. 따라서 테슬라의 주가 변동은 지수 전체의 변동성(Volatility)으로 전이됩니다. 만약 투자자가 테슬라의 기술력은 신뢰하지만, 머스크의 정치적 행보로 인한 변동성은 감당하기 어렵다면 어떻게 해야 할까요? 'Ex-Elon' ETF는 이러한 투자자들에게 포트폴리오를 리팩토링할 수 있는 기회를 제공합니다. 이는 마치 마이크로서비스 아키텍처(MSA)로 전환하여 서비스 간의 결합도를 낮추는 것과 같은 논리입니다. 특정 기업의 리스크가 전체 포트폴리오로 확산(Cascading Failure)되는 것을 방지하는 것이죠.3. 시장의 반응과 향후 전망#
물론 비판적인 시각도 존재합니다. 테슬라를 제외함으로써 얻는 안정성보다, 테슬라가 가진 강력한 성장 동력(FSD, 로보택시 등)을 놓치는 기회비용이 더 클 수 있다는 의견입니다. 또한, 이러한 ETF가 시장에서 충분한 유동성(Liquidity)을 확보하지 못한다면, 오히려 슬리피지(Slieyage) 비용을 발생시키는 독이 될 수도 있습니다. 하지만 분명한 것은, 이제 투자자들이 '개인 리스크'를 분리하여 관리하려는 정교한 전략을 사용하기 시작했다는 점입니다. 이는 향후 ESG(환경, 사회, 지배구조) 투자 트렌드와 맞물려 더욱 정교한 형태의 '지수 설계'로 발전할 가능성이 높습니다.여기서 독자 여러분께 질문을 하나 던지고 싶습니다. 여러분은 테슬라의 혁신적 기술력을 믿고 머스크의 리스크를 감내하시겠습니까, 아니면 머스크를 제외한 안정적인 기술주 포트폴리오를 구성하시겠습니까? 여러분의 투자 철학이 궁금합니다.
실용 가이드: 투자자를 위한 체크리스트#
만약 이 새로운 ETF를 눈여겨보고 있다면, 다음의 엔지니어링 체크리스트를 반드시 확인해야 합니다.
- 운용 보수(Expense Ratio) 확인: 특정 종목을 제외하고 지수를 재구성하는 과정에는 추가적인 연산과 리밸런싱(Rebalancing) 비용이 발생합니다. 기존 지수 추종 ETF보다 보수가 높을 가능성이 크므로, 비용 대비 효율성을 따져봐야 합니다.
- 추종 지수의 정합성(Tracking Error): 'Ex-Elon'이라는 조건이 붙으면서 기존 지수와의 괴리율이 발생할 수 있습니다. 벤치마크 대비 얼마나 정확하게 지수를 따라가는지 과거 데이터를 확인하십시오.
- 유동성 및 거래량(Liquidity): 신규 출시된 ETF는 초기 거래량이 부족할 수 있습니다. 대규모 자금을 운용할 계획이라면, 매수/매도 호가 스프레드가 너무 넓지 않은지 반드시 체크해야 합니다.
- 종목 교체 주기(Rebalancing Cycle): 머스크의 기업 생태계는 계속 확장됩니다. 어떤 기준(지분율, 영향력 등)으로 'Ex-Elon' 범위를 결정하고, 얼마나 자주 종목을 업데이트하는지 확인하는 것이 필수적입니다.
필자의 한마디#
결국 금융 시장의 진화는 리스크를 어떻게 정의하고, 이를 어떻게 시스템적으로 격리(Isolation)하느냐의 역사라고 생각합니다. 일론 머스크라는 거대한 '오픈소스'급 영향력을 가진 인물이 만들어낸 변동성을, 금융 공학이라는 'CI/CD' 파이프라인을 통해 걸러내려는 시도는 매우 흥미롭습니다.
앞으로 테슬라의 주가가 머스크의 개인적 행보와 무관하게 독립적인 아키텍처를 구축할 수 있을지, 아니면 결국 이 ETF들이 시장의 주류가 될지 지켜보는 것이 관전 포인트가 될 것입니다. 실무 관점에서 결론은 명확합니다. 리스크는 피하는 것이 아니라, 관리 가능한 범위 내로 격리하는 것입니다. 댓글로 여러분의 의견을 남겨주세요. 코드마스터였습니다.
출처: "https://www.pcmag.com/news/dont-want-to-help-elon-get-richer-new-investment-funds-exclude-his-companies"
Sponsored Advertisement


💬 기술 토론 및 피드백 0
건전하고 유익한 토론을 지향합니다아직 등록된 의견이 없습니다.
이 아티클에 관한 궁금한 점이나 추가 팁을 첫 번째로 남겨보세요!
기술 토론에 참여하시려면 로그인해 주세요.
로그인 후 댓글 작성